Properticopropertico
IndietroAcquista

Processo di acquisto di un appartamento passo dopo passo: dal budget alla registrazione della proprietà

Condividi

L'acquisto di un appartamento non è una singola firma, ma una serie di passaggi che seguono un ordine preciso. Quando conosce l'ordine, è più facile valutare a che punto si trova, cosa segue e per cosa deve avere i fondi.

Questa guida attraversa sette passaggi, dal budget alla consegna delle chiavi, con una panoramica di chi fa cosa e cosa si paga. Per ogni passaggio che richiede più dettagli, c'è una guida separata a cui la rimandiamo.

Sette passaggi in un unico posto

PassaggioChi lo faCosa si paga
1. Budget e prestitoLei e la bancaCommissioni bancarie e perizia dell'immobile, secondo le condizioni della banca
2. Scelta dell'immobileLei, se necessario un'agenziaProvvigione d'agenzia, se concordata
3. Verifica della proprietà e della documentazioneLei, se necessario un avvocatoLa consultazione informale del registro immobiliare è gratuita
4. Compromesso e caparraAcquirente e venditoreCaparra, l'importo è concordato dalle parti
5. Contratto di compravenditaNotaioAutenticazione o solennizzazione secondo la tariffa notarile
6. Registrazione della proprietàNotaio o avvocato, tribunale municipale10,00 € e 30,00 € di tasse giudiziarie
7. Imposte e consegnaAmministrazione fiscale, LeiImposta sul trasferimento immobiliare 3%, se non si paga l'IVA

1. Determini il budget e verifichi la capacità creditizia

Prima di iniziare a guardare gli annunci, sappia quanto può permettersi. Il budget non è solo il prezzo dell'appartamento. Include l'acconto, l'imposta sul trasferimento o l'IVA, il notaio e la registrazione della proprietà, l'eventuale provvigione d'agenzia e i soldi per il trasloco e l'arredamento.

Se acquista a credito, la banca osserva due parametri prescritti. La rata mensile di tutti i Suoi debiti per il prestito abitativo non deve superare il 45% del reddito (DSTI), e l'importo del prestito garantito dall'immobile non deve superare il 90% del suo valore (LTV). Questi sono i limiti massimi stabiliti dalla Decisione sui criteri di prestito ai consumatori, non una raccomandazione. La banca può approvare anche meno, e le eccezioni sopra i limiti possono essere applicate solo a una parte limitata dei suoi prestiti.

Calcoli l'importo approssimativo nel calcolatore della capacità creditizia, e le regole sono spiegate nella guida Capacità creditizia: come la calcolano le banche. Abbiamo analizzato quanto denaro dovrebbe avere da parte nella guida Quanto risparmiare prima di acquistare un immobile.

2. Trovi l'immobile

Decida cosa è veramente importante per Lei: posizione, numero di stanze, piano, parcheggio, distanza dal lavoro e dalla scuola. Oltre al prezzo, valuti lo stato dell'edificio e dell'appartamento, poiché la ristrutturazione può cambiare significativamente il costo totale.

Controlli la classe energetica. Il venditore deve indicarla nell'annuncio e deve mostrarLe il certificato energetico prima dell'acquisto. Confronti l'energia richiesta per m² tra gli appartamenti che Le interessano, non solo le lettere.

Se acquista tramite agenzia, verifichi l'importo della provvigione e chi la paga nel contratto di mediazione prima di iniziare le visite.

3. Verifichi la proprietà, i gravami e la documentazione

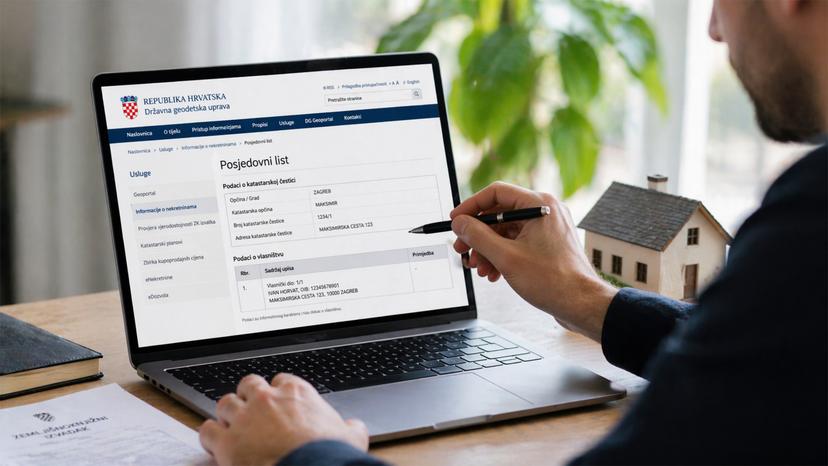
Prima di qualsiasi pagamento, controlli la visura catastale. Essa mostra chi è il proprietario e se esiste un'ipoteca o qualche altro gravame. Il catasto fornisce dati tecnici e non è prova di proprietà. La consultazione ufficiosa è gratuita sul portale Uređena zemlja, mentre la visura ufficiale si ottiene tramite il sistema e-Građani.

Oltre alla proprietà, verifichi il certificato di agibilità e, nel caso di un appartamento, se l'edificio è frazionato (condominio). Come farlo è descritto nelle guide Come verificare la proprietà di un immobile e Certificato di agibilità: quando è necessario e quando no.

4. Preliminare e caparra

Quando raggiunge un accordo con il venditore, di solito si stipula un contratto preliminare. Esso contiene la descrizione dell'immobile, il prezzo, il termine per la stipula del contratto definitivo e l'importo della caparra.

La caparra è il denaro che l'acquirente versa come conferma dell'accordo. Il suo importo è concordato dalle parti. Cosa succede alla caparra se qualcuno si ritira è regolato dalla Legge sulle obbligazioni (Zakon o obveznim odnosima), e il preliminare dovrebbe indicarlo chiaramente. Non versi la caparra prima di aver controllato la visura.

Se sull'appartamento grava un'ipoteca, richieda una lettera di intenti dalla banca del venditore con l'importo del debito residuo e il conto per il pagamento. Così, nel contratto si può concordare che parte del prezzo vada direttamente alla chiusura del debito, dopodiché la banca rilascia la cancellazione d'ipoteca (brisovnica).

5. Contratto di compravendita dal notaio

Il contratto principale regola il prezzo, il piano di pagamento, il termine di consegna e lo stato dell'immobile. La firma del venditore viene autenticata da un notaio o il contratto viene solennizzato. Se acquista a credito, armonizzi la forma del contratto con le condizioni della banca.

Il contratto o un documento speciale deve contenere la dichiarazione tabulare (tabularna izjava): l'espresso consenso del venditore affinché l'acquirente sia iscritto come proprietario. Senza di essa l'iscrizione non è possibile. Quando il prezzo viene pagato a rate, la dichiarazione tabulare viene spesso consegnata solo dopo l'ultimo pagamento.

Il costo del notaio dipende dal tipo di autenticazione e dal valore del contratto secondo la tariffa notarile. Richieda un preventivo in anticipo.

6. Iscrizione della proprietà nel libro fondiario

Si diventa proprietari con l'iscrizione, non con la firma. La proposta di iscrizione viene presentata elettronicamente, tramite notaio o avvocato, al tribunale municipale che tiene il libro fondiario.

Dal 1° giugno 2026, per l'istanza con cui si richiede l'iscrizione si paga una tassa giudiziaria di 10,00 €, e per la decisione sull'iscrizione della proprietà altri 30,00 €, secondo il Regolamento sulla tariffa delle tasse giudiziarie (NN 50/2026).

Può seguire lo stato della pratica sul portale Uređena zemlja. La durata dell'iscrizione dipende dal dipartimento del libro fondiario.

7. Imposta sul trasferimento e consegna

L'imposta sulle transazioni immobiliari è pari al 3% del valore di mercato ed è a carico dell'acquirente, da pagare entro 15 giorni dalla notifica dell'avviso. Se sull'acquisto si paga l'IVA, come spesso accade per le nuove costruzioni, l'imposta sulle transazioni non è dovuta. I dettagli e il rimborso dell'imposta per chi ha meno di 45 anni sono descritti nella guida Imposta sulle transazioni immobiliari.

L'ultimo passo è la consegna. Redigete un verbale con la data, lo stato dell'appartamento, il numero di chiavi e la lettura dei contatori di elettricità, acqua e gas. In questo modo si eviteranno successivi malintesi su bollette e danni.

Se vi state trasferendo, registrate la residenza al nuovo indirizzo e contattate l'amministratore del condominio.

Conclusione

L'ordine è ciò che rende sicuro l'acquisto: prima il budget, poi la verifica, poi la caparra, poi il contratto, e infine l'iscrizione. Quando i passaggi vengono invertiti, il più delle volte quando la caparra viene versata prima della verifica della visura, il rischio aumenta senza alcun beneficio.

Se state appena iniziando, partite dai numeri. Il Calcolatore della capacità creditizia fornisce un importo indicativo in pochi passaggi, mentre la guida alla pianificazione del budget aiuta a comporre il resto del calcolo.

Domande frequenti

Partite dai numeri

Calcolate quanto credito potete ottenere, quindi cercate gli appartamenti in quella fascia di prezzo.

Calcola la capacità creditizia
Propertico

Propertico

Propertico è una piattaforma innovativa per l'acquisto, la vendita e l'affitto di immobili, creata con un unico obiettivo: rendere la ricerca di una casa semplice, trasparente e moderna.